2027年から、一定以上の所得がある個人を対象とした「ミニマムタックス」の仕組みが強化されます。
今回の改正では、税額計算に用いる特別控除額が従来の3億3,000万円から1億6,500万円に引き下げられ、計算上の税率も22.5%から30%へ引き上げられます。
特に注意したいのが、対象となる所得の範囲です。
ミニマムタックスは、上場株式の売却やM&Aによる自社株式の譲渡だけを対象とした制度ではありません。
不動産の売却、絵画・美術品、金・貴金属などの資産譲渡による所得も、税法上の取り扱いに応じて計算に関係します。
そのため、企業経営者だけでなく、不動産オーナー、投資家、美術品コレクターなど、幅広い資産保有者にとって確認しておきたい税制改正です。
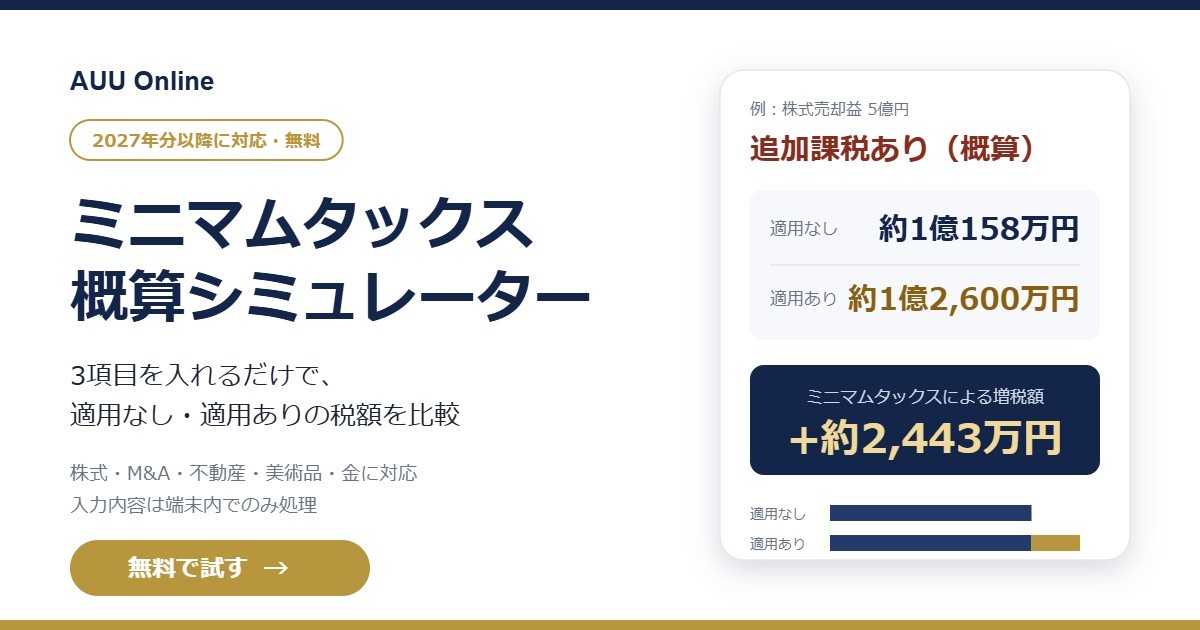
AUU Onlineでは、所得と売却益を入れるだけで追加課税の有無と金額の目安がわかる、無料の「ミニマムタックス概算シミュレーター」を公開しました。記事とあわせてご活用ください。
そもそもミニマムタックスとは
ミニマムタックスの正式名称は「極めて高い水準の所得に対する負担の適正化措置」に関する制度です。
日本の所得税は、給与所得や事業所得などに対して累進課税を採用しており、所得が増えるほど高い税率が適用される仕組みとなっています。
一方、上場株式や非上場株式の譲渡所得は、原則として給与所得とは分けて課税され、所得税・復興特別所得税・住民税を合わせた税率は約20%です。
そのため、非常に大きな株式売却益を得た人でも、所得全体に対する税負担率が、高額な給与所得を得る人より低くなる場合があります。
こうした税負担の違いを調整する目的で設けられたのが、ミニマムタックスです。
制度自体は2025年分の所得から導入されていますが、2027年分から計算条件が強化されます。
2027年から何が変わるのか
今回の改正で変わる主要な数字は、次の2つです。
| 項目 | 2026年まで | 2027年以降 |
|---|---|---|
| 特別控除額 | 3億3,000万円 | 1億6,500万円 |
| 計算上の税率 | 22.5% | 30% |
ここで誤解してはいけないのが、1億6,500万円という金額の意味です。
「利益が1億6,500万円を超えたら、その超過分に30%の税金が追加される」という制度ではありません。
実際には、通常の所得税額と、新しい計算方法による税額を比較します。
新しい計算額の方が大きい場合に限り、その差額が追加課税されます。
2つの税額を比較する仕組み
ミニマムタックスの基本は、次の3ステップです。
① 通常の所得税額を計算
まず、給与所得、事業所得、株式売却益、不動産譲渡所得などに対し、通常の税制に基づいて所得税等を計算します。
② ミニマムタックスの計算額を算出
2027年以降は、原則として次の計算式を用います。
(基準所得金額 − 1億6,500万円)× 30%
③ 両者を比較して差額を追加納税
②が①の比較対象税額を上回れば、その差額を追加で納税します。
逆に、通常の所得税等の方が高ければ、ミニマムタックスによる追加課税は発生しません。
なお、比較の対象となるのは所得税等(国税)の額で、住民税は含まれません。また、基準所得金額も単純な売却益の合計とは限らず、所得区分や各種特例によって異なります。
株式売却益2億円でも追加課税は発生しない
例として、他に所得のない個人が株式を売却し、2億円の利益を得たケースを考えます。
通常の株式譲渡課税は、所得税・住民税等を合わせて約20%です。
一方、2027年以降のミニマムタックス計算額は次のようになります。
(2億円 − 1億6,500万円)× 30% = 1,050万円
通常の所得税等(国税)は約3,063万円となり、この金額を下回るため、ミニマムタックスによる追加課税は発生しません。
つまり、1億6,500万円を超えたという理由だけで増税になるわけではないのです。
当社シミュレーターの概算では、他に所得がなく株式売却益のみの場合、追加課税が生じ始めるのは売却益が約3億3,708万円以上のときです。
株式売却益5億円では追加課税の可能性
それでは、同じ条件で株式売却益が5億円だった場合はどうでしょうか。
ミニマムタックスの計算額は、
(5億円 − 1億6,500万円)× 30% = 1億50万円
となります。
株式売却益のみで、特別な控除等がないケースでは、この金額が通常の所得税等の比較対象税額を上回るため、追加課税が発生します。
当社シミュレーターでの概算では、ミニマムタックスがなかった場合の税額(所得税・復興特別所得税・防衛特別所得税・住民税の合計)は約1億158万円、適用後は約1億2,600万円となり、約2,443万円の増税となります。
重要なのは、5億円の売却益全体に対して、通常の税率に加えて30%を課税するわけではないということです。
通常の所得税等と新しい計算額を比較し、その差額を負担する仕組みです。
不動産売却への影響
ミニマムタックスは、土地や建物の譲渡所得にも関係します。
ただし、不動産には株式と異なる税率が適用される場合があります。
個人が所有する不動産の譲渡所得は、原則として所有期間によって長期譲渡所得と短期譲渡所得に分かれます。
長期譲渡所得には原則約20%、短期譲渡所得には原則約39%の税率が適用されます。
また、自宅の売却などには特別控除や軽減税率等の制度が設けられています。
そのため、不動産売却益が同じ5億円であっても、保有期間や物件の種類、適用される特例などによってミニマムタックスの計算結果は変わります。
不動産売却では、利益の金額だけでなく、所有期間や適用特例の確認が重要です。
絵画・美術品・骨董品も対象になるのか
絵画や美術品、骨董品などの資産を売却した場合も、課税対象となる譲渡所得が生じれば、ミニマムタックスの計算に関係することがあります。
ただし、美術品の売却は株式とは課税方法が異なります。
一般的に、個人が所有している美術品等の譲渡所得は総合課税の対象となり、保有期間が5年を超える場合には、一定の控除後の長期譲渡所得の2分の1が課税所得に算入される仕組みがあります。
また、日常生活に通常必要な動産の譲渡については非課税となる場合がありますが、一定の高額な貴金属や書画・骨董品等には例外があります。
したがって、美術品を売却して得た利益を、そのまま株式売却益と同じ方法で計算することはできません。
特に高額な美術品やコレクションの処分を検討する場合、取得価額、保有期間、売却費用、課税区分を確認する必要があります。
金・貴金属などの売却にも注意
金地金などの売却によって生じた所得も、原則として譲渡所得として課税対象になります。
保有期間が5年以内か5年超かによって所得の計算方法が変わるほか、金の現物取引と金融商品としての取引でも課税方法が異なる場合があります。
また、事業として継続的に売買している場合には、譲渡所得ではなく事業所得や雑所得に該当することもあります。
株式、不動産、美術品、金など、資産ごとの税務上の違いを理解することが重要です。
高額な役員報酬がある経営者はどうなるのか
もう一つ見落とされやすいのが、株式売却益以外の所得です。
例えば、同じ3億5,000万円の株式売却益が発生した場合でも、他に所得のない人と、高額な役員報酬を得ている経営者では、ミニマムタックスの計算結果が異なることがあります。
その理由は、給与所得には累進課税が適用され、所得が高額になるほど通常の所得税負担も大きくなるためです。
当社シミュレーターの概算では、株式売却益3億5,000万円のみの場合は追加課税の対象になりますが、給与所得5,000万円もある場合は、通常の所得税等が新しい計算額を上回るため、追加課税は生じません。
ミニマムタックスは年間の対象所得を合算する一方で、通常の所得税額も比較する仕組みです。
したがって、役員報酬や事業所得などの状況によって、追加課税の有無や金額が変わります。
「株式売却益がいくら以上なら必ず増税」という一律の基準だけで判断することはできません。
無料「ミニマムタックス概算シミュレーター」を公開しました
こうした複雑な制度を分かりやすく確認できるよう、AUU Onlineでは「ミニマムタックス概算シミュレーター」を無料で公開しました。
入力するのは、基本的に次の3項目です。
- 給与所得
- その他の所得
- 売却益合計
主な特長は次のとおりです。
- ミニマムタックス「適用なし」と「適用あり」の税額・税負担率・手取り額を並べて比較
- ミニマムタックスによる増税額(差額)をひと目で表示
- 追加課税がない場合も、売却益があといくら増えると追加課税が始まるかの目安を表示
- 株式・不動産・美術品・金などの資産区分や保有期間の違い、複数資産の売却にも対応
- 計算過程を4つのステップで確認可能
入力された所得・売却益等の情報は、お使いの端末内でのみ処理され、当社サーバーへの送信・保存や第三者との共有は行いません。
スマートフォンのホーム画面に追加すると、アプリのように起動でき、オフラインでも計算できます。
【ミニマムタックス概算シミュレーターはこちら】
https://auu-minimum-tax.netlify.app/
※計算結果は、公開時点の税制に基づく概算・参考値です。
M&A・事業承継・資産売却で重要になる事前の税務確認
自社株式の売却、不動産の処分、保有資産の現金化などは、個人や企業にとって大きな意思決定です。
特にオーナー経営者の場合、M&Aによる売却益だけでなく、その年の役員報酬、配当、その他の譲渡所得なども関係するため、実際の手取り額が想定と異なる可能性があります。
ミニマムタックスの影響を把握するには、単純な売却額だけでなく、所得全体と適用税制を把握することが大切です。
売却を進める前に、税理士やM&A・事業承継の専門家などへ相談し、納税額や手取り額を具体的に確認しておくことをおすすめします。
株式会社AUUでは、経営課題に応じた専門家とのビジネスマッチングを支援しています。
参考資料
AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
お気軽にお問合せ下さいませ。
記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門家等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
タグ:AUU